在柔佛新山的各大社交媒体和二手车行广告中,我们经常能看到夺目的宣传语:“零首付提车(Zero Down Payment)”、“Full Loan 100% 包借到”、“不出一分钱,当天把车开回家”。对于手头现金预算紧张的年轻人、刚步入职场的新员工或急需代步的家庭来说,这无疑具有巨大的吸引力。
🔍 真的有这么好的事情吗?
新山 20+ 年老字号东發工坊在此为您深入剖析:二手车 Full Loan 是真实存在的正规金融操作,但它并不是所有人都适合的“免费午餐”。在签字下定前,您必须先算清它的隐形利息成本、月供压力以及未来换车时的负资产风险。
1. 二手车车行是如何做到“零首付(Full Loan)”的?
根据马来西亚国家银行的规定,汽车分期贷款上限通常为车辆估价的 90%。那为什么二手车可以借到 100% 甚至超过 100%?
秘密就在于银行评估价(Bank Market Valuation)与车行实际销售价之间的差额。
实操例子:
• 一辆 2018 年的 Perodua Myvi 1.5,银行系统对该年份车型的公认市场估价为 RM 42,000;
• 银行可批准的最大 90% 贷款额度为:RM 42,000 × 90% = RM 37,800;
• 如果东發工坊的真实销售标价刚好是 RM 37,800 或更低,买家便能够从金融机构直接借出全额车款,实现合法合规的“零首付”。
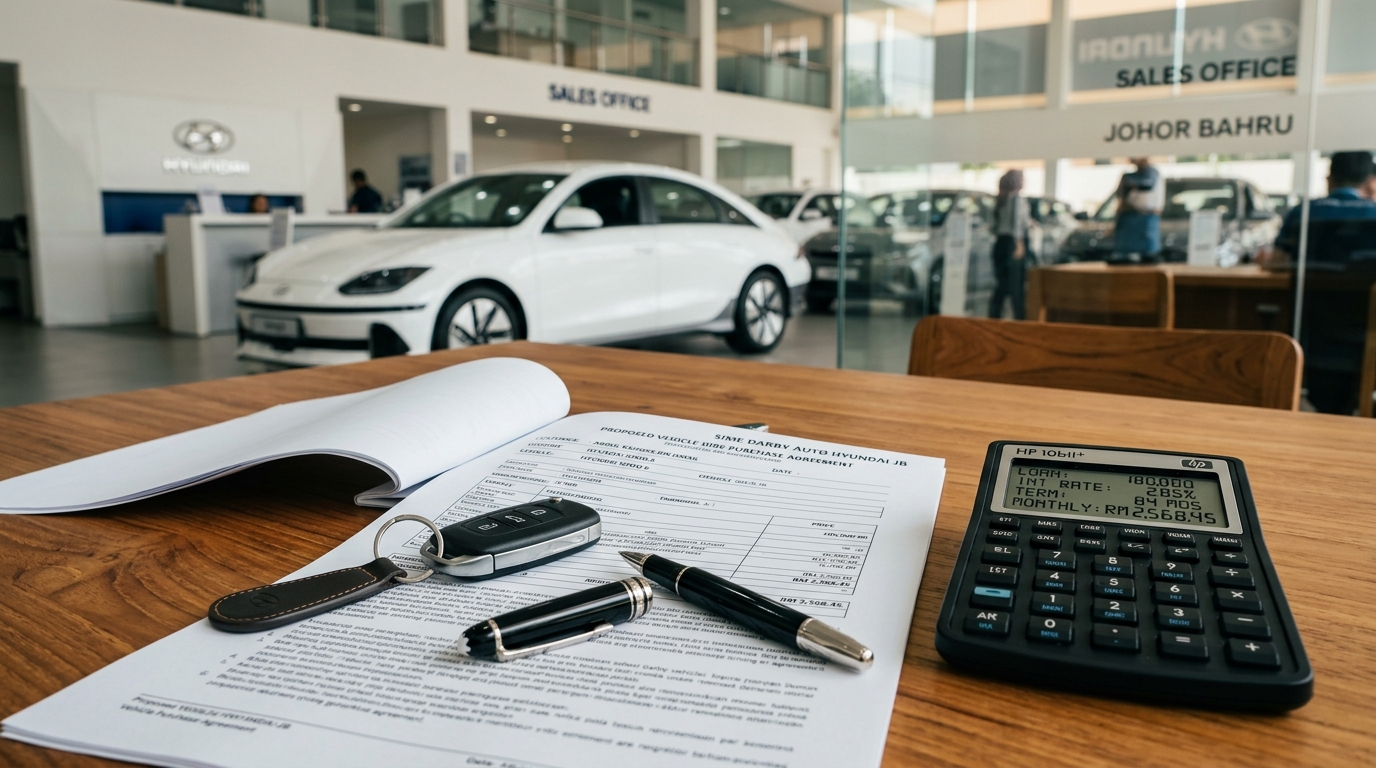
2. 真实数据算账:10% 首付 vs 零首付(Full Loan)到底差多少?
以售价 RM 40,000 的二手家轿为例,按 7 年期(84个月)、固定年利率 4.5%(Flat Rate)进行横向对比:
| 对比维度 | 方案 A:支付 10% 首付 | 方案 B:零首付 (Full Loan) |
|---|---|---|
| 首付现金额 (Down Payment) | RM 4,000 | RM 0 (无需预支) |
| 贷款本金 (Loan Principal) | RM 36,000 | RM 40,000 |
| 7年总利息 (Total Interest) | RM 11,340 | RM 12,600 |
| 预估每月供款 (Monthly Repayment) | 约 RM 563 / 月 | 约 RM 626 / 月 (+RM63/月) |
| 7年总偿还额 (Total Paid) | RM 47,340 | RM 52,600 (多付 RM 1,260 利息) |
*注:以上按固定年利率 4.5% 示例估算,实际利率以金融机构根据借款人信用资质最终批复为准。
3. 零首付买车的 3 大潜在风险
⚠️ 风险一:容易陷入“负资产(Negative Equity)”
因为没有付首付,前 1 至 2 年里,你欠银行的本金下降得很慢。如果在此期间因家庭需要或收入变化急需卖车,你会发现二手车市的回收价低于你欠银行的结余款,你必须自掏腰包补齐差价才能把车卖掉。
⚠️ 风险二:对买家月收入门槛(DSR)要求更高
月供从 RM563 提高到 RM626,银行在计算偿债比率(Debt Service Ratio)时,对净收入的要求就会相应提高。如果底薪偏低,申请 Full Loan 反而更容易被拒。
⚠️ 风险三:路税与全险可能需要另行准备现金
很多车行口中的“零首付”仅指车辆本身的裸车贷款,但买车必须购买的一年全面车险(Insurance)和路税(Road Tax)可能仍需自备 RM1,500 - RM2,500 现金。在下定前务必向车行问清是否包含在内。
4. 东發工坊买车建议:你到底适合做 Full Loan 吗?
✅ 适合选择 Full Loan 的买家:
- 在新加坡工作的越堤族,月薪新币充足,现金更想留在手上投资或周转;
- 工作急需代步车通勤保住工作,但刚出社会实在拿不出几千令吉现金;
- 计划将这辆车长期开 5 年以上,不在意短期二手贬值。
💡 建议付 10%-20% 首付的买家:
- 手头已有充裕储蓄,追求每月最低供款压力;
- 计划 2~3 年后想升级换车的买家,避免负资产尴尬;
- 底薪较为吃紧、希望车贷 100% 稳妥一次性获批的客户。
常见问题与解答 (FAQ)
车行为什么可以做到 100% 零首付(Full Loan)出车?
核心在于银行对车子的公认评估价(Bank Valuation)高于车行的实际销售底价,使银行法定的 90% 贷款上限刚好覆盖了 100% 的车辆售价。
相比付 10% 首付,零首付买车会多付很多利息吗?
是的。以 RM40,000 车价贷款 7 年为例,零首付会使贷款本金多出 RM4,000,7 年下来总利息大约多出 RM1,260,且每月月供增加约 RM63。
什么样的人群最适合选择二手车 Full Loan?
收入稳定但手头流动现金想留作应急或投资周转的人群(如新加坡越堤族),或者急需用车通勤但刚工作尚未攒够存款的年轻人。
有更多疑问?联系专员 Ah Jin
发送信息获取免费车贷资格试算或评估预约。