Di serata Johor Bahru dan media sosial, iklan seperti "Beli Kereta Pinjaman Penuh (Full Loan)","0 Down Payment", dan "Bawa Balik Kereta Tanpa Bayar Duit Muka" sering menjadi tumpuan utama. Bagi lepasan graduan atau pekerja yang baru membina kerjaya, tawaran ini kedengaran amat menarik.
🔍 Adakah Ia Benar-Benar Berbaloi?
Pakar Dong Huat Services JB membongkar realiti sebenar: Pinjaman Penuh (Full Loan) untuk kereta terpakai adalah transaksi sah, namun ia mempunyai kos faedah tersembunyi, komitmen bulanan lebih tinggi, dan risiko ekuiti negatif sekiranya anda ingin menjualnya dalam tempoh singkat.
1. Bagaimana Kedai Kereta Menawarkan "Full Loan"?
Kunci utama pinjaman penuh terletak pada perbezaan antara Nilai Pasaran Bank (Market Valuation) dan Harga Jualan Sebenar Bilik Pameran.
Contoh Situasi:
• Sebuah Perodua Myvi 1.5 tahun 2018 mempunyai nilai pasaran penilaian bank sebanyak RM 42,000;
• Bank meluluskan had maksimum 90% pinjaman: RM 42,000 × 90% = RM 37,800;
• Jika Dong Huat Services menjual kereta tersebut pada harga promosi RM 37,800, pembeli layak membiayai 100% harga belian tanpa mengeluarkan wang pendahuluan sendiri.
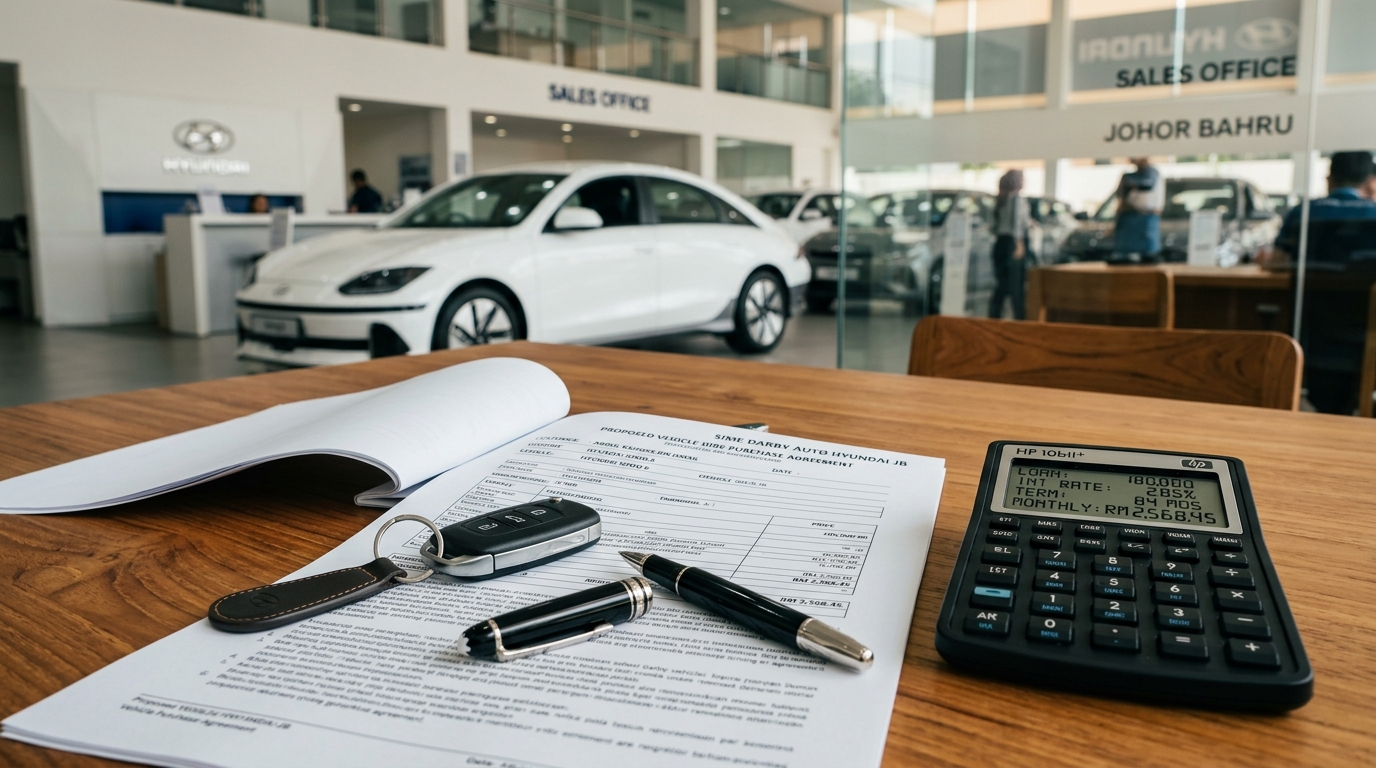
2. Pengiraan Sebenar: Muka 10% vs. Full Loan
| Perkara | Pilihan A: Bayaran Muka 10% | Pilihan B: Full Loan (0 Muka) |
|---|---|---|
| Wang Muka Tunai (Deposit) | RM 4,000 | RM 0 |
| Jumlah Pinjaman Pokok | RM 36,000 | RM 40,000 |
| Jumlah Faedah (7 Tahun @ 4.5%) | RM 11,340 | RM 12,600 |
| Ansuran Bulanan Anggaran | ~RM 563 / bulan | ~RM 626 / bulan (+RM63) |
| Lebihan Bayaran Keseluruhan | RM 47,340 | RM 52,600 (+RM 1,260 Faedah) |
3. Tiga Risiko Utama Pinjaman Penuh Kereta Terpakai
⚠️ 1. Risiko Ekuiti Negatif (Negative Equity)
Jika anda bercadang menjual semula kereta ini dalam 2 tahun pertama, baki hutang bank berkemungkinan lebih tinggi daripada harga pasaran kereta semasa. Anda perlu menambah duit poket sendiri untuk melunaskan pinjaman.
⚠️ 2. Syarat Nisbah Khidmat Hutang (DSR) Lebih Ketat
Bayaran bulanan yang lebih tinggi memerlukan pendapatan bersih bulanan yang lebih kukuh untuk diluluskan oleh pihak bank atau AEON Credit.
⚠️ 3. Kos Insurans & Cukai Jalan Masih Perlu Diperhatikan
Pastikan anda menyemak sama ada pakej pinjaman penuh itu merangkumi insurans komprehensif tahun pertama dan cukai jalan, atau adakah anda perlu menyediakan wang tunai berasingan.
Soalan Lazim (FAQ)
Bagaimanakah kedai kereta terpakai boleh menawarkan pinjaman 100% tanpa bayaran muka?
Pinjaman penuh dijayakan apabila nilai penilaian rasmi bank bagi kereta tersebut lebih tinggi daripada harga jualan bilik pameran, membolehkan 90% had pinjaman bank menampung keseluruhan harga jualan.
Apakah kelemahan terbesar memilih pinjaman penuh berbanding membayar 10% muka?
Jumlah faedah keseluruhan adalah lebih tinggi, komitmen bulanan lebih membebankan, dan anda berisiko mengalami ekuiti negatif jika ingin menjual kereta dalam tempoh 1 hingga 2 tahun pertama.
Siapakah golongan pembeli yang paling sesuai memohon pinjaman penuh?
Pekerja berpendapatan kukuh seperti pekerja Singapura (SGD) yang mahu mengekalkan tunai di tangan untuk simpanan kecemasan, atau mereka yang memerlukan kenderaan mendesak untuk mencari nafkah.
Ada Sebarang Pertanyaan? Hubungi Ah Jin
Hantarkan mesej untuk pra-semakan percuma atau temujanji pandu uji.